

Twee snelheden
Als je het (beurs)nieuws volgt, lijkt het vaak alsof de beurzen aan het kelderen zijn, maar ook 2026 is voorlopig een goed beursjaar, de verwachtingen waren misschien gewoon wat te hoog.
Wel zien we een toenemende volatiliteit (welke voordien uitzonderlijk laag was) en delen van de markt die duur zijn en andere die goedkoop zijn. Het goedkope deel schept natuurlijk mogelijkheden.
Als we kijken naar de zogenaamde Buffett-indicator die de totale marktkapitalisatie van een land afzet tegenover haar bruto binnenlands product, dan krijgen we de volgende grafiek voor de Verenigde Staten, de wereld en ik koos twee grote economieën in Europa.
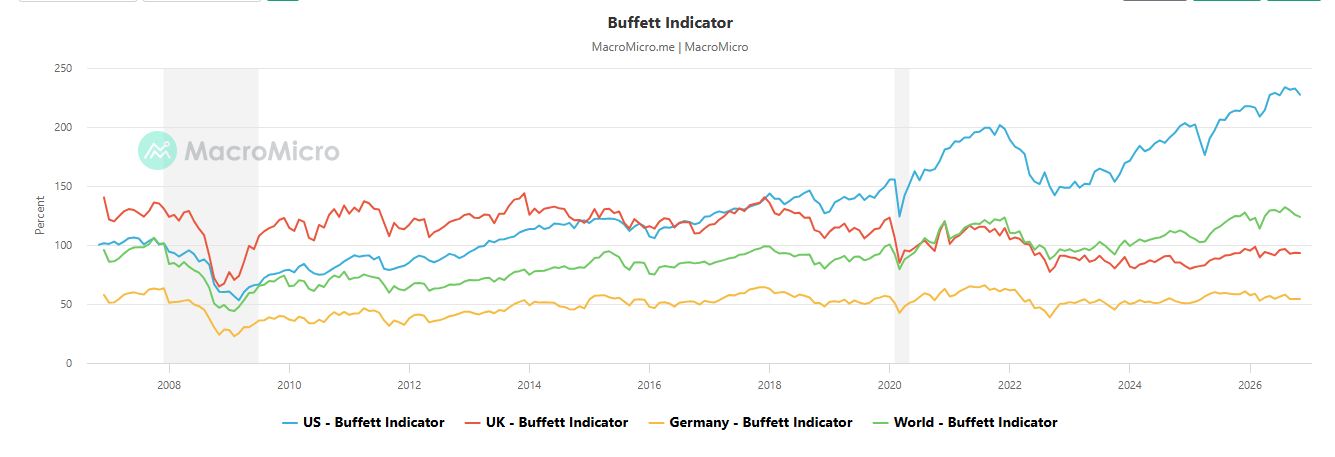
We zien dat de blauwe lijn (VS) steeds verder omhoog loopt, terwijl UK heel wat lager staat en ook Duitsland onder haar 20 jarige gemiddelde zit. De wereld wordt wat omhoog getrokken door de VS.
Hieruit kunnen we concluderen dat over het algemeen Amerika duur is (nog steeds) maar er elders wel kansen zijn. We zien een markt in twee snelheden. De breuklijn op gebied van regio is met bovenstaande afbeelding makkelijk te maken, maar we zien dat ook over sectoren en individueel met bedrijven.
Als waardebeleggers kijken we (wijzelf en onze onderliggende managers) natuurlijk vooral naar die individuele bedrijven, maar we moeten ons ook bewust zijn van de marktomgeving. Vis waar de vissen zijn.
In bovenstaande grafiek zien we heel goed dat we in een markt zitten met verschillende snelheden. De V.S. en Europa bewegen helemaal anders.
De V.S. is een op schulden en tech gedreven markt die zeer duur blijft, maar ook deels terecht door de stijgende winsten. De vraag is hier of we in een winstbubbel zitten. Ze blijven schulden aangaan omdat ze beseffen dat groeien de enige optie is, want zodra die groei vertraagt of stilvalt, zal de realiteit van de dure prijzen bovenkomen.
Enkel de tijd zal uitwijzen of het effectief een dure beurs is of gewoon een voorschot op de groei. Dat er stevige risico’s (schulden, cirkel financiering, kapitaaluitgaven,... ) worden genomen, dat is wel een feit dat vaststaat en iedereen moet voor zichzelf uitmaken of het potentiële toekomstige rendement die risico’s ook waard zijn.
In Europa zien we dan weer een markt die bepaald wordt door de met schulden overladen overheden die bedrijven vooral tegenwerken en zowel bedrijven als ondernemers onder het mom van “de sterkste schouders” steeds meer willen belasten tot elke werklust verdwijnt.
In heel Europa lopen de sociale spanningen op omdat de realiteit begint toe te slaan. De overheden hebben decennia boven hun stand geleefd, mede dankzij de steeds lagere rentes, en aan dat feestje komt nu een einde. Er zal actie genomen moeten worden, sociale voordelen zullen moeten worden teruggeschroefd, en dat zorgt voor spanningen.
Ook de Amerikaanse overheid maakte gigantische schulden en liet het budget ontsporen. Ook daar zien we spanningen oplopen. Vandaar hun overtuiging in de groei van AI als oplossing, ook zij hebben een uitweg nodig.
AI
Moeten we nog veel schrijven over AI? De kranten staan er dagelijks vol van en er worden per week duizenden artikels over geschreven (door mensen en ook steeds meer door AI). Zelfs in value investing communities gaat het over bijna niets anders meer.
Dat is op zich een heel duidelijk signaal. Als een bepaald onderwerp overal is en als enige het gesprek domineert, dan is het weinig interessant als beleggingsopportuniteit. Met al die ogen erop gericht zijn er nooit onderwaarderingen te vinden.
Als product zijn we er helemaal wild van. De mogelijkheden die het ook voor ons schept zijn geweldig. Wie er meer over wil weten moet Joël maar eens bellen. Ik zou kunnen wijzen naar podcasts en webinars dat Joël gaf voor internationale waardebeleggers, maar ondertussen is het weeral zoveel verder geëvolueerd. We zien ook hetzelfde bij onze managers en wisselen uiteraard ideeën uit.
Als belegging zijn we echter sceptisch. Als alles goed loopt, spreken we van redelijke beleggingen, geen geweldige vanwege hun prijzen. Niet enkel vanwege de overmatige aandacht voor deze bedrijven zijn we terughoudend, maar er moet ook weinig misgaan om de hele boel (qua prijzen) onderuit te halen. Wij dachten daarbij aan overheidsinterventies, falende leningen aan de kleinere spelers of concurrentie vanuit China van veel goedkopere modellen. De scheve schaats(en) van Jensen Huang stond niet op onze bingo kaart.
Inflatie
De enige oplossing voor onze met schulden overladen overheden (wereldwijd) is inflatie. Naast AI is dat de belangrijkste trend die we vandaag zien.
We moeten ons positioneren op zo’n manier dat we niet geraakt worden als AI toch een bubbel blijkt te zijn, maar wel profiteren waar mogelijk. Ik denk dan aan betonvlakmachines voor de vloeren in datacenters, energie, grondstoffen en andere tastbare producten.
Aan de andere kant is de dreiging van een fors oplopende inflatie ook erg groot. Enkel enorme productiviteitswinst door AI zou een deflatoire druk kunnen geven. En als dat lukt, zal Europa achter lopen. Kortom wij mogen ons opmaken voor meerdere jaren van inflatie hoger dan de vooropgestelde doelen.
Ook bij het positioneren voor inflatie moeten we kijken naar tastbare goederen, wat ze zogenaamde long-life assets noemen. Gronden, gebouwen, fabrieken, schepen, machines,... Zaken met een lange levensduur.
Ook bedrijven die niet kapitaalintensief zijn, maar dankzij hun goede producten een zogenaamde moat hebben en hun prijzen vlot kunnen optrekken en de inflatie volgen of voor kunnen zijn, zijn ideaal. Bedrijven waarvan de klanten niet weglopen na een prijsverhoging omdat hun product onmisbaar is en/of zeer moeilijk te vervangen is. Maar enkel aan de juiste prijs natuurlijk.
We leven in een periode die zeker de (beurs)geschiedenisboeken zal ingaan. Beleggen is niet optioneel om niet in koopkracht achteruit te gaan, maar het dient doordacht te gebeuren om de risico’s van de huidige markten te beperken.